
Экспортный потенциал на сезон составляет 59 млн тонн
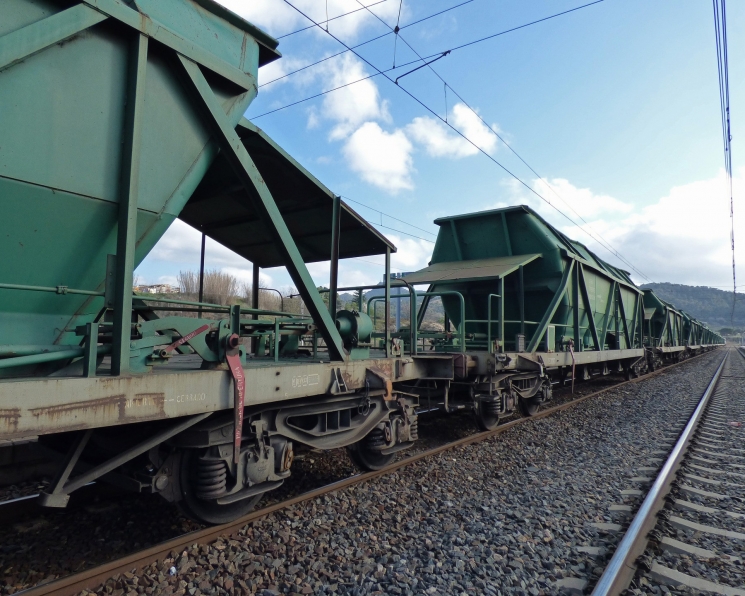
В этом сезоне экспорт зерна из России может составить 39,1 млн т — это пессимистичный сценарий, который исключает традиционные объемы отгрузок из портов Азово-Черноморского бассейна. Об этом сообщил гендиректор аналитической компании «ПроЗерно» Владимир Петриченко в ходе XXIV Международной бизнес-конференции «Мельница — 2026». По его словам, для достижения такого объема потребуется перевезти по железной дороге 24,1 млн т зерна в альтернативные порты. Оптимистичный сценарий — 45 млн т за сезон (потенциал — 59 млн т зерна) через все каналы сбыта с таким же объемом перевозок по железной дороге. По оценкам Петриченко, отгрузки зерновых в июле-сентябре составили 6,7 млн т. Но результат еще будет пересматриваться в сторону увеличения: вероятно, до 8,5 млн т (14 млн т годом ранее).
Снижение темпов отгрузок связано с ограничением на работу зерновых терминалов в порту Новороссийска и логистическими проблемами в Азово-Черноморском бассейне. Это привело и к изменению географии отгрузок. Так, основным импортером российского зерна сейчас является Иран (более 1,07 млн т зерна, доля от всех поставок на внешние рынки — 17,2%), поскольку экспорт через Каспийское море ведется, и исламская республика активно ввозит кукурузу и ячмень. В то же время один из традиционных лидеров по закупкам зерна из России — Турция — ушла на 16 место с долей 2%. При этом Петриченко обратил внимание на то, что импортный потенциал Ирана на этот сезон — 15 млн т зерна, и ввозить этот объем он будет не только из России.
Сейчас на экспорт зерна могут работать порты Балтийского моря общей мощностью 9 млн т, Каспийского — 6 млн т, а также Дальневосточные порты — 3,1 млн т. При этом мощность перевалки в порту Усть-Луга Петриченко пересмотрел с 2 млн т до 3 млн т. Это объясняется прямой перевалкой зерна, но итоговый объем зависит от железнодорожного трафика и может превышать 3 млн т в случае активной отгрузки с железной дороги. При этом даже сравнительно массового экспорта из портов Дальнего Востока пока нет.
По оценкам «ПроЗерна», урожай зерновых в этом году составит около или чуть менее 135 млн т (141,15 млн т в 2025-м), из них пшеницы — порядка 88 млн т (91 млн т), ячменя — 19,6 млн т, кукурузы — 15,6-15,7 млн т. При этом прогноз по последней культуре был увеличен за счет благоприятных погодных условий. Все показатели приведены без учета присоединенных территорий. «Кстати, проблема новых регионов будет стоять очень остро: они грузились на “рейде” (на Кавказ) в основном, и “рейд” сейчас не работает. Когда он включится — совершенно неопределенная вещь», — обратил внимание Петриченко, добавив, что валовой сбор зерновых на новых территориях — около 6 млн т, и это хороший показатель.
Также в ходе своего доклада Петриченко сообщил, что в этом сезоне Россия недоэкспортирует 14 млн т зерна в оптимистичном сценарии и 20 млн т — в пессимистичном прогнозе. «Или что-то между этими цифрами», — добавил эксперт. При первом сценарии переходящие запасы составят 28 млн т, исходя из негативного прогноза — 34 млн т, и это, уверен Петриченко, будет «катастрофой». «Такого у нас никогда не было, и это станет очень серьезным ударом по зерновой индустрии», — добавил эксперт. В то же время переходящие запасы в 28 млн т уже были после рекордного урожая 2022 года, однако тогда активно велась экспортная торговля, а цены были относительно привлекательными. «Сейчас мы идем на 28 млн т с “убитыми” ценами, очень трудной, сложной торговлей, с тяжелой логистикой», — заключил Петриченко.